扫描下载APP
其它方式登录
英伟达2027财年三季度营收达1158亿美元,数据中心业务贡献超1076亿,Vera Rubin架构单季创收200亿;2028财年营收指引上调至7400亿美元以上,但伯恩斯坦因管理层变动引发的长期治理与执行风险,维持中性评级和200美元目标价。
受美联储转向鹰派、美债收益率飙升及地缘冲突引发的流动性危机影响,黄金、白银和比特币等传统避险资产同步暴跌;机构被迫抛售高流动性黄金头寸补足保证金,资金大规模回流短期美债、美元现金及具备真实营收的AI龙头资产,而央行持续购金支撑黄金长期配置价值。
比特币一年期已实现波动率降至约43%,进入标普500大型成分股常态区间,其与传统资产低相关性、肥尾收益特征及板块结构性解耦,正推动机构重塑风险认知,将其视为具备分散价值的成熟配置资产。
MSCI将于11月30日把Strategy公司从其多个指数中剔除,引发市场对其被指数基金抛售的担忧;但分析指出,贝莱德旗下不同结构的基金(如ETF和总收益互换型基金)调整方式各异,12.3万股持仓仅为特定时点的可查样本,并不等同于将集中卖出,实际减持规模、节奏和方式存在显著不确定性。
美国对华半导体出口管制正从芯片算力延伸至上游设备,新出台的行政规则限制海外AI数据中心使用先进芯片,而即将立法的《MATCH法案》将强制固化对光刻机等关键设备的出口限制,使ASML等设备巨头面临营收与估值双重冲击,其受损程度可能超过英伟达。
11月18日全球金属市场集体大跌,铜、黄金、白银同步重挫,主因美联储加息预期升温推升美元和美债收益率,削弱无息资产吸引力;同时AI基础设施投资前景降温动摇铜的需求逻辑,叠加Anthropic IPO引发的资金腾挪与多头仓位集中平仓,放大跌势。中国需求疲软与宏观情绪转向风险规避进一步施压。
美联储加息预期升温引发金融市场普遍承压,比特币再度跌至6.2万美元,以太坊、黄金、白银及工业金属同步走弱;沃勒等官员主张12月加息50个基点,市场主流预期12月与明年1月合计加息50个基点;机构对比特币短期底部存分歧,关注美联储政策信号与核心通胀数据演变。
Glassnode推出新高频指标“订单簿重写频率”(Book Churn),通过量化做市商在比特币和以太坊永续合约市场中撤单与重挂单的频次,提前预警未来一小时价格剧烈波动;该指标基于6年微观盘口数据回测,Z-Score标准化后对波动率预测胜率达65%-72%,显著优于静态订单簿深度和价差等传统指标。
文章分析《GTA 6》发售带来的多重商业机会,聚焦时区时间差套利(新西兰首发前18小时流量真空)、RTX 50系显卡神经插帧技术实现高帧率画质破局、跨平台内容工业化分发(直播/短视频/SEO),以及通过社群沉淀与模组生态构建长期变现路径。
PEARL作为比特币分叉项目,试图通过FP8升级实现AI推理与挖矿协同的‘双工工作’机制,但其技术可行性存疑:当前不强制真实AI任务,FP8虽降低主流模型接入门槛却抬高硬件要求,且代币通胀驱动的暴涨缺乏真实算力和商业落地支撑,面临产业应用与去中心化本质的双重质疑。
Aave V4通过白标模式嵌入Kraken Ink、EtherFi Cash等生态,推动存款激增5.8倍至13.4亿美元;GHO稳定币贡献高毛利,DAO自8月起实现月度盈利,为代币回购奠定基础,同时面临坏账清偿与估值提升的双重路径。
美联储10月会议纪要显示几乎所有官员都认为未来需进一步加息以压制通胀,部分支持10月即加息,两人甚至考虑单次加息超25个基点;同时,AI基础设施投资被视作推高通胀和金融风险的新源头,其债务膨胀、融资不透明及回报不确定性引发监管担忧。
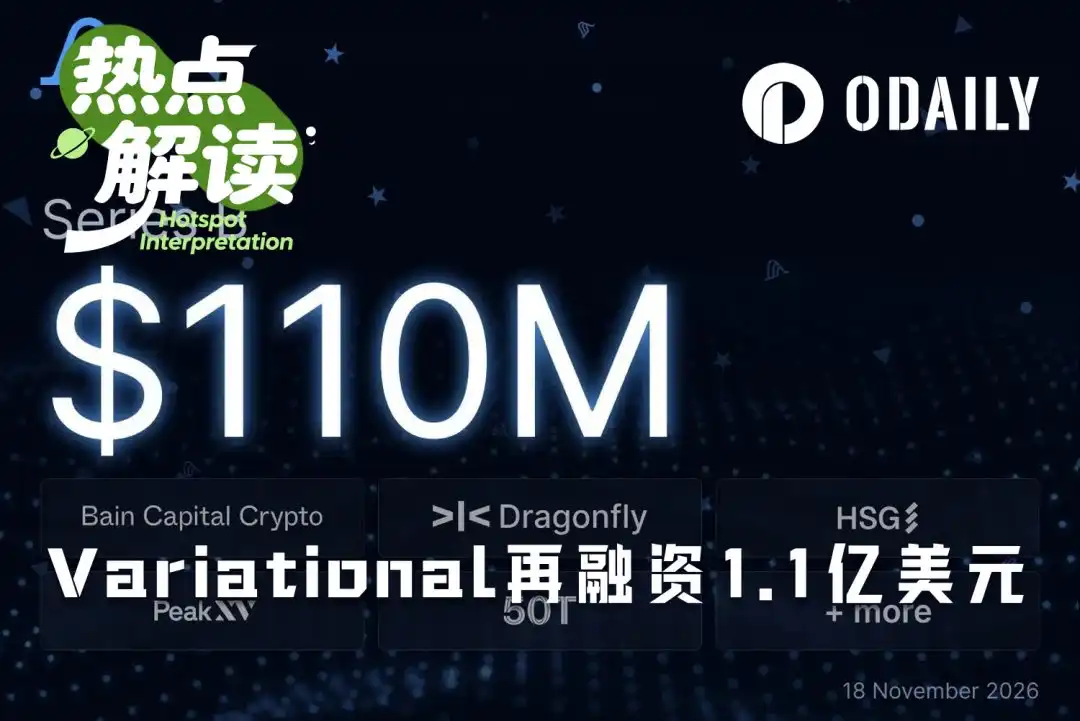
Variational完成1.1亿美元B轮融资,投后估值15亿美元,成为未发币Perp DEX中融资额和交易量领先的平台;其零手续费、多源流动性接入模式推动传统资产(股票、黄金等)合约成交超800亿美元;当前聚焦小币种永续合约领域,试图以此突破Hyperliquid的市场优势。
灰度研究报告指出比特币已显著成熟,波动率降至与美国大盘股相当水平,其回报呈现强动量与肥尾特征;作为投资组合工具,比特币与传统资产相关性低,适度配置可提升风险调整后收益;加密市场内部也日益分化,各板块间相关性下降、表现轮动明显,具备多元化配置价值。
美股周三分化:医保股因CMS反欺诈审计新规遭重挫,联合健康暴跌10.21%,拖累道指跌561点;英伟达财报超预期但股价五连跌;网络安全与零售股走强支撑纳指上涨0.42%;Anthropic IPO定价83美元,募资813亿美元,创史上最大科技IPO。